

Guia do produtor: o que muda na prática com a nova lei do seguro rural
A nova lei fortalece a renda no campo e protege a produção contra emergências climáticas crescentes, baseada em sólidas garantias de crédito


Tomaz Silva/Agência Brasil
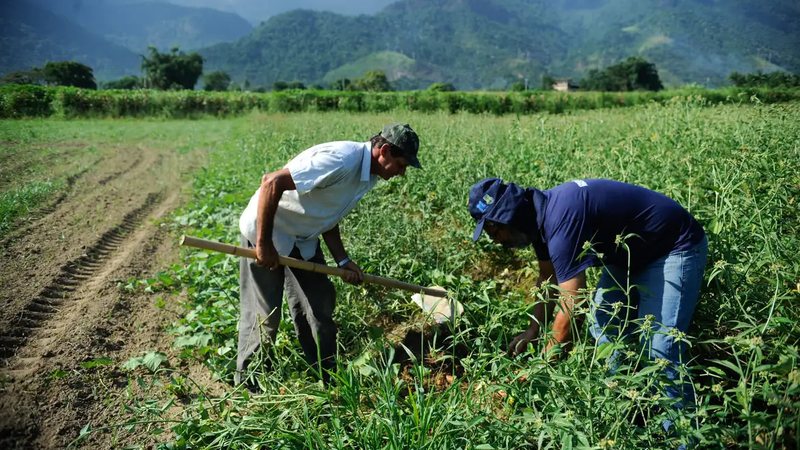
A nova Lei nº 15.526/2026, publicada no Diário Oficial da União, traz mudanças significativas para o seguro rural no Brasil, beneficiando agropecuaristas ao fortalecer a renda no campo e proteger a produção de emergências climáticas.
As novas regras incluem a redução da burocracia, com prazos definidos para a regulação de sinistros e a eliminação da exigência de histórico detalhado de safras, facilitando o acesso ao seguro e ao crédito rural.
Além disso, a legislação estabelece a obrigatoriedade da subvenção do prêmio do seguro e regulamenta o Fundo Catástrofe, que será gerido de forma técnica e poderá receber aportes da União, visando garantir a proteção financeira em casos de grandes sinistros.
São Paulo - Os agropecuaristas serão beneficiados com as novas regras do seguro rural no País. A Lei nº 15.526/2026, que altera o marco legal, foi publicada nesta quarta-feira, 30, no Diário Oficial da União (DOU). A medida modifica legislações históricas do setor agrícola e orçamentário.
Aprovada a partir de projeto de autoria da senadora Tereza Cristina (PP-MS) e sob relatoria do senador Jaime Bagattoli (PL-RO), a nova lei fortalece a renda no campo e protege a produção contra emergências climáticas crescentes.
Para os agricultores e pecuaristas, o pacote de regras foca na prestação de serviço, na desburocratização e em sólidas garantias de crédito. Confira as principais mudanças para o dia a dia no campo.
Regulação mais rápida de sinistros
A grande queixa de produtores em relação à morosidade das seguradoras foi corrigida pela nova lei, que estabelece limites temporais objetivos para o processamento das perdas e o pagamento das indenizações.
Sem vistoria técnica presencial
Caso a apuração não exija ida à lavoura ou à criação, a regulação deve ser concluída em, no máximo, 15 dias após o aviso emitido pelo segurado.
Com vistoria ou entrega de documentos
O prazo máximo para a liquidação total ou parcial será de 30 dias, contados a partir da conclusão da vistoria ou da entrega dos documentos — valendo a data que ocorrer por último.
Além disso, o pedido de documentos complementares pelas seguradoras foi padronizado. Os itens exigidos devem estar sob responsabilidade direta do produtor e estritamente ligados ao sinistro ocorrido.
Seguro deve garantir juros baixos e prioridade no crédito
A contratação da apólice agora funciona como um catalisador de benefícios diretos nas agências bancárias. Operações de crédito rural amparadas por seguro terão:
- Taxas de juros reduzidas;
- Prazos ampliados para pagamento;
- Limites superiores de concessão de crédito;
- Autorização para financiar o próprio valor do prêmio — a fatia não coberta pelo Estado.
O produtor segurado também ganha prioridade legal no acesso ao crédito rural — uma vantagem obrigatória em situações de prorrogação ou renegociação de dívidas autorizadas pelo governo.
Na prática, o seguro servirá como forte garantia. Ou seja, os contratos poderão prever a cessão fiduciária dos direitos da apólice, o que colocará o banco financiador como o primeiro beneficiário em caso de perda da safra.
Fundo Catástrofe
Para evitar a quebra de contratos, a legislação determina que a subvenção do prêmio — a parte do seguro que o governo paga para baratear o custo — ganhe status de execução orçamentária obrigatória.
Isso significa que a verba fica protegida por lei contra contingenciamentos e bloqueios fiscais.
A lei também regulamenta a operação do Fundo Catástrofe, desenhado para cobrir sinistros de grandes proporções no País. Esse fundo suplementar poderá receber aportes da União na forma de imóveis, títulos públicos e ações de estatais ou empresas de economia mista.
A gestão do fundo será técnica, com a participação de seguradoras, de cooperativas e de empresas do agronegócio, estando autorizada a transferir riscos diretos para o mercado de capitais internacional via resseguros e emissão de Letras de Risco de Seguros.
Menos burocracia
A burocracia de entrada também foi reduzida. Agora, a norma elimina a exigência de que o produtor rural apresente o histórico individualizado e detalhado de safras passadas para ter acesso ao programa de subvenção pública.
A prestação de dados usará um modelo simplificado, ainda a ser regulamentado pelo Executivo.
O Comitê Gestor Interministerial do Seguro Rural terá que publicar um manual codificado com todas as regras e abrir os bancos de dados oficiais do setor.
O objetivo da transparência é permitir que as empresas de tecnologia desenhem produtos securitários mais eficientes e adaptados à realidade de cada região do Brasil.
Comentários
Política de comentários
Este espaço visa ampliar o debate sobre o assunto abordado na notícia, democrática e respeitosamente. Não são aceitos comentários anônimos nem que firam leis e princípios éticos e morais ou que promovam atividades ilícitas ou criminosas. Assim, comentários caluniosos, difamatórios, preconceituosos, ofensivos, agressivos, que usam palavras de baixo calão, incitam a violência, exprimam discurso de ódio ou contenham links são sumariamente deletados.
Agora