

Superendividamento atinge 20,3 milhões de brasileiros, diz Banco Central
Relatório mostra pressão maior sobre famílias de baixa renda, avanço dos atrasos e uso limitado de novos empréstimos para quitar dívidas caras
Por Marcel Naves e Pedro Marques
28/10/2026 | 11h20


Adobe Stock
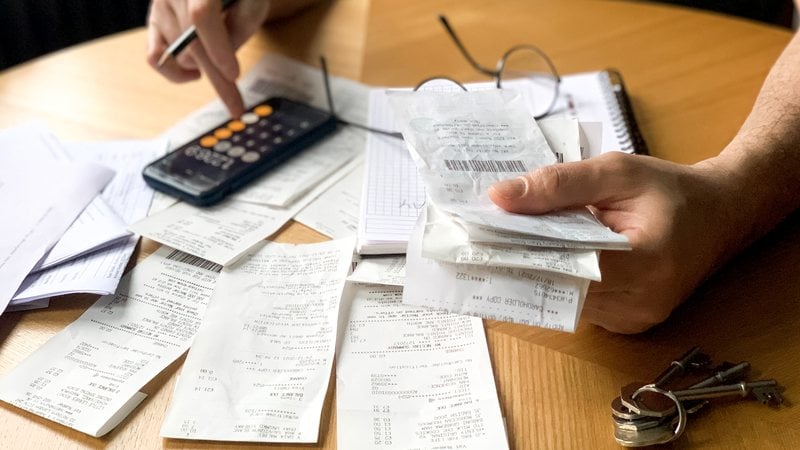
O comprometimento da renda das famílias brasileiras com dívidas atingiu o maior nível em 21 anos, com 20,3 milhões de pessoas em situação de superendividamento, refletindo juros altos e modalidades de crédito caras, o que pode restringir o consumo e aumentar as perdas dos bancos.
Em cinco anos, o número de superendividados cresceu 75%, com 42% da renda mensal de quem ganha até dois salários mínimos comprometida com dívidas, evidenciando a vulnerabilidade financeira das famílias de menor renda e o impacto negativo na economia.
O presidente do Banco Central anunciou que medidas adicionais para o crédito serão implementadas em 2026, visando ajudar os devedores em situação crítica, enquanto a qualidade do crédito continua a piorar, mas sem risco imediato ao sistema financeiro.
São Paulo - O comprometimento da renda das famílias brasileiras com o pagamento de dívidas atingiu em junho de 2026 o maior nível em 21 anos, enquanto o número de pessoas em situação de endividamento de risco, ou superendividamento, chegou a 20,3 milhões. O quadro, retratado no Relatório de Estabilidade Financeira do Banco Central, reflete a combinação de juros elevados, maior participação de modalidades caras de crédito e capacidade limitada de pagamento, sobretudo entre os consumidores de menor renda.
A deterioração ameaça restringir o consumo, elevar as perdas dos bancos e dificultar o acesso a novos empréstimos, em um momento em que a autoridade monetária avalia medidas para conter o superendividamento.
Leia também
Para lidar com o problema, o presidente do Banco Central, Gabriel Galípolo, afirmou nesta terça-feira, 27, que pretende anunciar mais medidas para o crédito em 2026. A preocupação, segundo ele, é com as pessoas que já estão com atrasos significativos em modalidades caras.
"A gente pretende anunciar medidas adicionais ainda esse ano, sim. As medidas que publicamos agora atendem e alcançam essas pessoas, do ponto de vista da oferta ativa", afirmou, em entrevista coletiva para comentar o relatório.
Galípolo acrescentou que há uma preocupação específica com as pessoas que já estão no rotativo, pagando juros altos e com atrasos significativos. Para as novas medidas, o presidente do BC disse que usará as melhores práticas internacionais e exemplos da literatura.
Supereendividamento cresce 75% em cinco anos
Segundo o Banco Central, em junho de 2026, 20,3 milhões de pessoas estavam nessa condição, o equivalente a 17% do total de devedores do sistema financeiro. Em junho de 2021, a proporção era de 9,7%. No intervalo de cinco anos, o contingente cresceu 75%.
O indicador não significa que todos esses consumidores estejam necessariamente inadimplentes em todas as operações. Ele busca identificar situações de maior vulnerabilidade financeira, considerando aspectos que vão além do simples volume de dívida, como a capacidade de pagamento e o comprometimento da renda.
Famílias pressionadas pelas prestações tendem a reduzir gastos para manter os pagamentos em dia. Se esse comportamento se disseminar, o ajuste pode desacelerar a atividade econômica, afetar o faturamento das empresas e, em seguida, deteriorar ainda mais a qualidade do crédito.
A oferta digital acrescenta outra dimensão ao problema. Segundo os dados apresentados no relatório, consumidores de menor renda recebem, em média, nove ofertas digitais de crédito por mês. A maior exposição a propostas de empréstimos pode estimular novas contratações justamente entre pessoas com menor margem financeira.
Pressão maior entre os mais pobres
A pressão é desigual entre as faixas de renda. Entre os tomadores que recebem até dois salários mínimos, cerca de 42% da renda mensal está comprometida com o pagamento de dívidas.
Na faixa de dois a cinco salários mínimos, a proporção é de aproximadamente 35%. Para quem ganha entre cinco e dez salários mínimos, chega a 31%. Já entre os tomadores com renda superior a dez salários mínimos, o comprometimento médio é de 19%.
Os números mostram que as famílias com menor capacidade financeira têm uma margem mais estreita para absorver imprevistos, como perda de emprego, redução de rendimentos ou despesas inesperadas. Quanto maior a parcela da renda destinada ao serviço da dívida — que inclui os pagamentos devidos aos credores —, menor o dinheiro disponível para alimentação, transporte, moradia e outros gastos cotidianos.
O Banco Central identifica uma trajetória de alta do comprometimento de renda desde dezembro de 2023, acompanhada pelo aumento da participação de modalidades mais caras, especialmente entre os consumidores de baixa renda. O cartão de crédito absorve, em média, 13,2% da renda dos tomadores, enquanto o crédito não consignado, que não tem desconto automático em folha, responde por 8,1%. O consignado representa 7,7%, o financiamento de veículos, 3,5%, e o crédito habitacional, 3%.
Crédito do Trabalhador não resolve dívidas caras
A ampliação do consignado privado, por meio do programa Crédito do Trabalhador, abriu uma nova via de financiamento para empregados do setor privado. A modalidade permite o desconto das parcelas diretamente na folha de pagamento, mecanismo que tende a reduzir o risco de não pagamento. Os dados do BC, no entanto, indicam que a expansão do acesso não se traduziu necessariamente em uma substituição expressiva de dívidas mais caras.
O problema está na destinação dos recursos. Em média, apenas 7,6% do valor contratado no Crédito do Trabalhador foi utilizado para reduzir saldos de empréstimos bancários mais caros. Somente 14% dos tomadores direcionaram mais de 80% do dinheiro recebido para amortizar outras dívidas.
Na prática, isso significa que o novo crédito nem sempre substitui um empréstimo caro por outro mais barato. Quando o empréstimo é usado para despesas correntes ou outros fins, em vez de quitar dívidas anteriores, o tomador pode ampliar seu volume de compromissos mensais sem reduzir proporcionalmente o custo financeiro já existente.
A inadimplência da carteira total do programa chegou a 7,5%, enquanto o saldo inadimplente somava R$ 6,1 bilhões em junho. Desse total, R$ 2,6 bilhões, ou 42%, correspondiam a trabalhadores que continuavam empregados, mas cujos pagamentos apresentavam falhas operacionais.
Outros R$ 1,1 bilhão, equivalentes a 19%, estavam relacionados a trabalhadores desligados que já haviam conseguido novo emprego formal. Os R$ 2,4 bilhões restantes, ou 39%, eram de pessoas desligadas que ainda não tinham retornado ao mercado formal de trabalho.
Inadimplência pressiona famílias e bancos
O avanço do comprometimento da renda ocorre ao mesmo tempo que piora a qualidade do crédito. Em junho, os ativos problemáticos correspondiam a 9,2% da carteira de empréstimos a pessoas físicas. A categoria reúne operações com atraso ou com maior probabilidade de perda para as instituições financeiras e, por isso, é mais abrangente do que a inadimplência observada isoladamente.
O resultado afeta tanto os devedores quanto os credores. Para as famílias, atrasos podem dificultar renegociações e encarecer ou limitar o acesso a novos financiamentos. Para os bancos, a piora aumenta as perdas esperadas e exige mais recursos para cobrir eventuais calotes, pressionando a rentabilidade.
O relatório, porém, não aponta um risco imediato ao sistema financeiro. As provisões — recursos separados pelas instituições para absorver perdas com empréstimos — correspondiam a 7% da carteira total de crédito do Sistema Financeiro Nacional, com cobertura de 1,05 vez a perda esperada. Nos bancos digitais, as provisões equivaliam a 13% da carteira, com cobertura de 1,15 vez a perda estimada.
Essa proteção reduz a probabilidade de que a deterioração do crédito se transforme, por si só, em uma crise bancária, diz o relatório. Não elimina, contudo, os efeitos econômicos de um número crescente de famílias com dificuldades para pagar suas obrigações.
Comentários
Política de comentários
Este espaço visa ampliar o debate sobre o assunto abordado na notícia, democrática e respeitosamente. Não são aceitos comentários anônimos nem que firam leis e princípios éticos e morais ou que promovam atividades ilícitas ou criminosas. Assim, comentários caluniosos, difamatórios, preconceituosos, ofensivos, agressivos, que usam palavras de baixo calão, incitam a violência, exprimam discurso de ódio ou contenham links são sumariamente deletados.
Agora