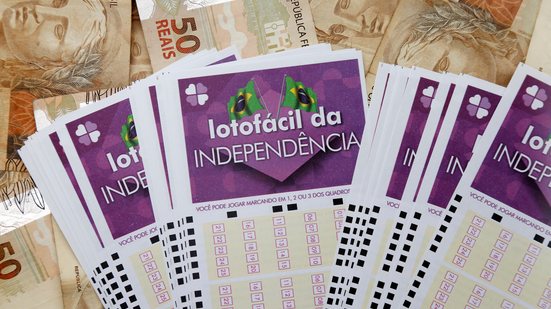
Lotofácil da Independência: Veja o que fazer com o prêmio de R$ 300 milhões
Adobe Stock

Compartilhe


São Paulo - O sorteio da Lotofácil da independência, com o prêmio estimado em R$ 300 milhões, está marcado para a próxima terça-feira (15) e muitos brasileiros já começaram a fazer as contas para saber como seria viver de renda com essa bolada. Mais barata que a Mega-Sena, a aposta simples aqui custa R$ 3,50.
Como observa o professor e coordenador do Centro de Estudos em Finanças da Fundação Escola de Comércio Álvares Penteado (Fecap), Ahmed El Khatib, a cifra é tão grande que a lógica de investimento muda completamente.
Leia também
Costumo dizer que nesse nível de riqueza, de R$ 300 milhões, a preocupação não deveria ser descobrir onde o dinheiro 'rende mais', mas como preservar esse patrimônio, gerar uma excelente renda e evitar riscos desnecessários", ensina Khatib.
Em outras palavras, a discussão deixa de ser se é possível viver de renda. A verdadeira questão passa a ser como preservar esse patrimônio ao longo de décadas. A partir desse valor, acrescenta o professor de Administração da ESPM, Jorge Ferreira dos Santos Filho, "é possível inclusive pensar em uma estratégia de sucessão para quem tem filhos e netos."
Quanto pode render o prêmio por mês?
- Poupança gera renda de R$ 2 milhões a R$ 2,5 milhões por mês
Com essa quantia em mãos, segundo o professor da Fecap, não é preciso correr riscos para viver muito bem. Se pensarmos na poupança, por exemplo, é possível obter um rendimento de mais de R$ 2 milhões somente no primeiro mês. "Isso significa algo próximo de R$ 67 mil por dia", calcula Khatib.
E lembrando que a poupança é um tipo de investimento cuja rentabilidade mal chega a cobrir a inflação. É a regra de redimento da poupança: sempre que a taxa Selic passa de 8,5% ao ano, a poupança fica travada em 0,5% ao mês mais a TR hoje algo perto de 0,67% ao mês no total.
"Ou seja, ela não acompanha os juros. O Banco Central pode subir a Selic para 20% que a poupança continua pagando a mesma coisa", diz Rodrigo Grossi, cofundador e diretor de operações da HUMU.
Em outras alternativas de renda fixa, como CDB (pagando 100% do CDI), o retorno mensal do prêmio total aplicado chega a ser próximo de R$ 2,5 milhões líquidos, dependendo do prazo da aplicação e da tributação. Títulos públicos pós-fixados também poderiam entregar resultados nessa ordem de grandeza, acrescenta ele.
Uma carteira de renda fixa bem estruturada já pode gerar algo na casa dos R$ 2 milhões a R$ 2,5 milhões por mês, dependendo das taxas, dos produtos e da tributação."
- Tesouro Selic e renda próxima de R$ 2,7 milhões por mês
Entre as opções com melhor rentabilidade para se investir com segurança, Jorge dos Santos Filho, da ESPM, destaca o Tesouro Selic. Nesse caso, descontado os 15% do Imposto de Renda (IR) sobre o montante, o investidor teria uma retorno próximo de R$ 2,7 milhões por mês.
A mesma rentabilidade também é alcançada pelo CDB, que paga 100% do CDI (que está 13,90% ao mês). Isso também já descontado o IR.
"É um investimento bastante seguro, porém é preciso tomar cuidado porque esses investimentos teriam que ser distribuídos por vários emissores. Isso evitaria perdas caso algum emissor quebre", afirma, ao lembrar o caso recente do Banco Master.
Importante reforçar que o CDB conta com a cobertura do Fundo Garantidor de Crédito (FGC), mas somente para valores até R$ 250 mil por CPF, por emissor.
- Mais de R$ 3 milhões com letras de investimento, isentas de IR
Para diversificar e continuar em segurança vale incluir em sua carteira dois investimentos que são isentos de IR para pessoa física: as letras de crédito imobiliário e de agronegócio (LCI e LCA). Elas costumam remunerar um pouco menos, mas são investimentos bastante seguros e também contam com a cobertura do FGC, comenta o professor da ESPM.
Em LCI ou LCA de longo prazo, por exemplo, que paga 95% do CDI, o rendimento mensal ficaria acima de R$ 3 milhões.
Atenção aqui para os prazos de carência para resgate. A maioria exige que o dinheiro fique guardado por um período mínimo, geralmente de 90 dias ou 190 dias, dependendo da regra de cada banco.
Segredo é diversificar e reinvestir
Uma estratégia inteligente para administrar essa fortuna é gastar somente uma parte dos rendimentos e reinvestir uma outra. A principal dica é nunca colocar tudo em uma única aplicação ou em um único banco. A palavra chave aqui é diversificar para aproveitar as vantagens de produtos com liquidez imediata e seguros como títulos públicos, pós-fixados, além das opções em renda fixa privada.
Grossi, da HUMU, sugere ainda um CDB de banco grande pagando 105% do CDI pode entregar ao investidor um retorno próximo de R$ 2,9 milhões por mês, com o IR já descontado. "Para se ter uma ideia, a diferença de rentabilidade entre a Poupança e a LCA passa de R$ 11 milhões por ano nesse caso", detalha Grossi.
Outro segredo para não zerar seu patrimônio, ensina o professor da Fecap, é não ignorar que uma parte desse rendimento simplesmente recompõe a inflação. Se o seu plano é gastar toda a rentabilidade do período, lembre-se que o seu poder de compra vai diminuir ao longo dos anos.
Posso continuar vendo R$ 300 milhões no extrato daqui a dez ou vinte anos, mas esses R$ 300 milhões vão comprar muito menos".
Cuidado para não perder o controle
O maior risco para quem ganha R$ 300 milhões de uma vez talvez não seja financeiro, mas comportamental, afirma Khatib. A pessoa muda rapidamente o padrão de vida, começa a assumir compromissos permanentes, ajuda todo mundo, compra ativos caros de manter e pode entrar em investimentos que não compreende ou até se endividar.
"É muito fácil olhar para esse número e desenvolver a sensação de que o dinheiro nunca acaba. Mas sem planejamento, até grandes fortunas podem acabar." E conclui:
No final das contas, a principal questão aqui não é descobrir como ficar mais rico e sim aprender a continuar rico."
Compartilhe
Comentários
Política de comentários
Este espaço visa ampliar o debate sobre o assunto abordado na notícia, democrática e respeitosamente. Não são aceitos comentários anônimos nem que firam leis e princípios éticos e morais ou que promovam atividades ilícitas ou criminosas. Assim, comentários caluniosos, difamatórios, preconceituosos, ofensivos, agressivos, que usam palavras de baixo calão, incitam a violência, exprimam discurso de ódio ou contenham links são sumariamente deletados.