

Dia da Poupança: como planejar as finanças para viver até os 100 anos?
Especialistas recomendam considerar a longevidade, os gastos com saúde e a possibilidade de uma aposentadoria que dure décadas


Adobe Stock
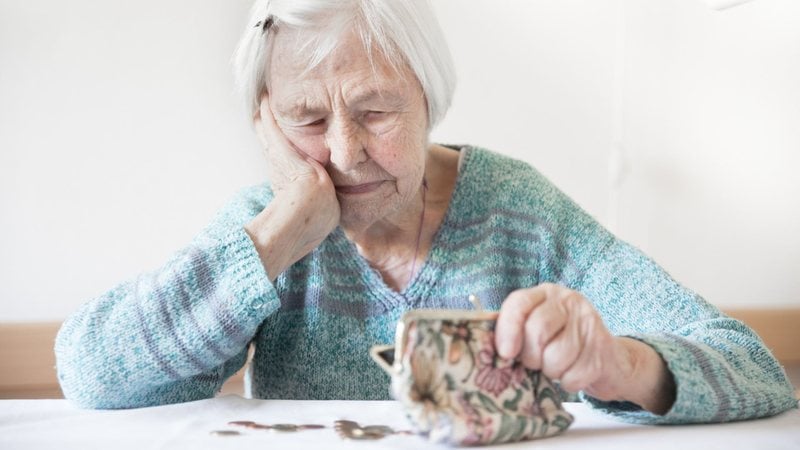
A longevidade traz desafios financeiros significativos, exigindo planejamento cuidadoso para garantir uma renda estável após a aposentadoria, especialmente em um mundo onde viver até os 100 anos se torna cada vez mais comum.
Especialistas recomendam que as pessoas comecem a poupar cedo, controlem suas despesas e escolham investimentos adequados, considerando uma expectativa de vida que pode ultrapassar os 80 anos, para evitar a dependência financeira na velhice.
Medidas como revisar periodicamente o planejamento financeiro, reduzir gastos e prolongar a vida profissional são essenciais, além de buscar investimentos que se alinhem ao perfil de risco e objetivos pessoais, garantindo assim uma aposentadoria mais segura e confortável.
São Paulo - Viver até os 100 anos exige mais do que cuidados com a saúde. A longevidade também traz desafios financeiros, especialmente para quem precisa garantir renda por várias décadas depois de reduzir o ritmo de trabalho ou se aposentar.
Especialistas ouvidos pelo VIVA afirmam que começar a poupar cedo, controlar despesas e escolher investimentos de acordo com os próprios objetivos são medidas importantes para evitar que o dinheiro acabe.
O assunto ganha destaque neste sábado, 31 de outubro, quando é celebrado o Dia Mundial da Poupança. A data foi instituída em 31 de outubro de 1924, durante o 1º Congresso Internacional de Bancos de Poupança, realizado em Milão, na Itália.
Leia também
Para Tony Diniz, consultor financeiro, empreendedor e diretor da holding TDX, o planejamento precisa considerar uma expectativa de vida superior à média. Isso porque viver mais do que o previsto pode comprometer a autonomia financeira na velhice.
O maior risco talvez não seja partir cedo, e sim viver muitos anos sem o dinheiro necessário para vivê-los bem.
Tony Diniz, consultor financeiro
Segundo Diniz, quem organiza as finanças pensando apenas em chegar aos 80 anos pode enfrentar dificuldades se viver até os 95 ou 100. Nesse cenário, a falta de recursos pode aumentar a dependência financeira de familiares.
Como calcular quanto dinheiro guardar para o futuro?
O primeiro passo é identificar quanto custa manter o padrão de vida desejado e quais rendas estarão disponíveis quando a pessoa deixar de trabalhar.
Diniz sugere calcular a diferença entre as despesas mensais e a renda que continuará entrando sem a necessidade de trabalhar. Depois, multiplicar esse valor por 300 para estimar o patrimônio necessário.
Esse cálculo é uma referência simplificada e não substitui um planejamento financeiro individualizado, que deve considerar inflação, rendimentos, impostos e mudanças nas despesas ao longo dos anos.
"O número assusta menos para quem começa cedo e mais para quem espera o momento certo, que nunca chega. Os juros compostos não premiam quem investe melhor. Premiam quem começa antes e não para”, diz o consultor.
Marcos Eduardo Ferreira, especialista em longevidade e cofundador da Silver Hub, também destaca a importância de revisar o planejamento periodicamente. Para ele, não basta encontrar um valor ideal de reserva. É preciso acompanhar mudanças na renda, nos gastos, na saúde e nos planos para o futuro.
"Aos 50 anos, talvez seja necessário combinar poupança, trabalho, proteção e uma saída mais gradual da carreira", pontua.
Tenho mais de 50 e não tenho reserva. O que fazer?
Quem chega aos 50 anos sem uma reserva financeira ainda pode tomar medidas para melhorar a situação. O primeiro passo é fazer um diagnóstico das receitas, despesas, dívidas e do patrimônio acumulado.
Entre as alternativas estão reduzir gastos recorrentes, eliminar dívidas com juros elevados, aumentar a poupança e avaliar a possibilidade de prolongar a vida profissional.
“Trabalhar alguns anos a mais vale mais que qualquer investimento: você poupa, não saca e encurta o tempo que o dinheiro precisa durar”, afirma Diniz.
Ferreira acrescenta que a transição para a aposentadoria não precisa acontecer de uma só vez. Ele chama de "pós-carreira" o período intermediário entre a fase profissional mais intensa e a aposentadoria tradicional.
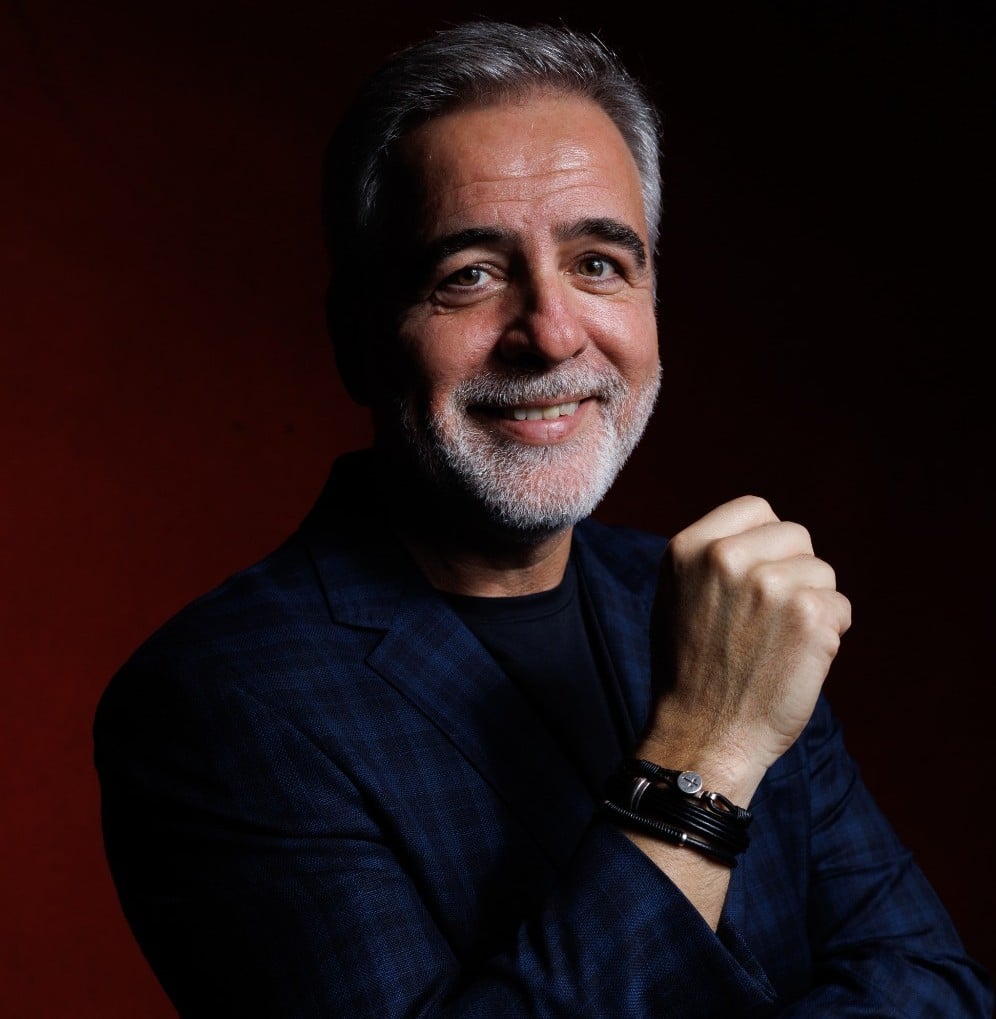
Nessa etapa, a pessoa pode continuar gerando renda, mas com compromissos diferentes e maior flexibilidade para organizar a rotina.
Mais importante que encontrar um número perfeito é revisar o plano regularmente e corrigir a rota.
Marcos Eduardo Ferreira, especialista em longevidade
Quais investimentos ajudam a preparar a aposentadoria?
Os especialistas afirmam que não existe um investimento ideal para todas as pessoas. A escolha depende do perfil de risco, dos objetivos, do prazo e da necessidade de ter dinheiro disponível.
Diniz explica que investidores conservadores priorizam a proteção do patrimônio, enquanto os moderados combinam segurança e possibilidades de rendimento. Já os mais arrojados aceitam oscilações maiores em busca de crescimento no longo prazo.
O melhor investimento é aquele que você consegue manter mesmo nos momentos de queda.
Para Ferreira, podem ser avaliadas alternativas como previdência privada, seguros com acumulação e outros produtos financeiros. "Recomendo buscar orientação qualificada antes de tomar decisões. O essencial é construir uma estratégia coerente com o futuro desejado e capaz de atravessar diferentes cenários", pontua.
Quais erros podem fazer o dinheiro acabar antes da vida?
Um dos principais erros é organizar as finanças considerando apenas a expectativa média de vida. Entre outros problemas citados pelos especialistas estão:
- Ignorar os efeitos da inflação;
- Subestimar despesas médicas;
- Manter dívidas caras;
- Gastar uma parcela excessiva do patrimônio nos primeiros anos da aposentadoria.
Diniz também chama a atenção para o risco de economizar tanto que a pessoa deixa de aproveitar experiências que gostaria de viver. “Certas coisas só se fazem com o corpo dos 60, e o dinheiro que sobra no fim é tempo que deixou de ser vivido”, afirma.
Afinal, segundo Ferreira, o planejamento da longevidade não deve se limitar ao acúmulo de dinheiro. Também é preciso criar condições para manter a autonomia e a qualidade de vida ao longo de todas as etapas do envelhecimento.
É importante considerar que esta fase deve incluir atividade, convivência, saúde e hobbies, não apenas sobrevivência financeira.
Comentários
Política de comentários
Este espaço visa ampliar o debate sobre o assunto abordado na notícia, democrática e respeitosamente. Não são aceitos comentários anônimos nem que firam leis e princípios éticos e morais ou que promovam atividades ilícitas ou criminosas. Assim, comentários caluniosos, difamatórios, preconceituosos, ofensivos, agressivos, que usam palavras de baixo calão, incitam a violência, exprimam discurso de ódio ou contenham links são sumariamente deletados.
Agora