

Auxílio funeral e seguro de vida podem ajudar nos momentos difíceis; veja como
Saiba como cada produto funciona e como escolher a melhor opção para garantir segurança financeira e suporte imediato


Adobe Stock
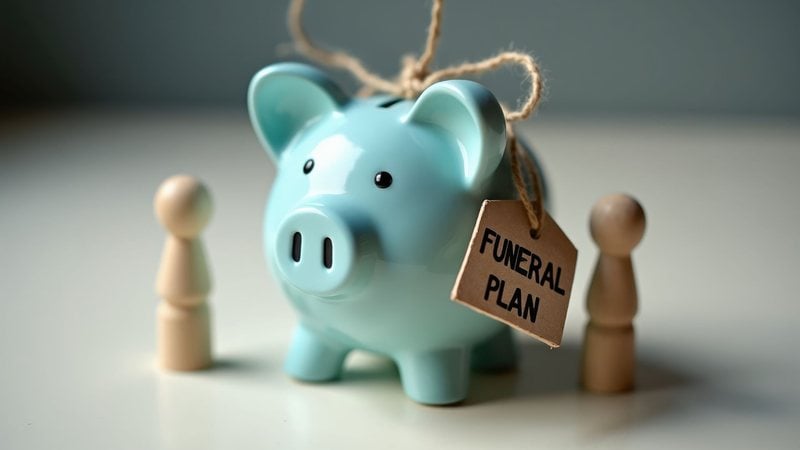
Especial Finitude: precisamos falar sobre a (própria) morte


A perda de um ente querido gera uma carga emocional intensa, acompanhada de decisões financeiras urgentes, onde a falta de conhecimento sobre seguros de vida e proteção funeral pode resultar em complicações financeiras e burocráticas para as famílias.
O seguro de vida visa garantir a segurança financeira dos dependentes após a morte do segurado, enquanto o seguro ou auxílio funeral cobre despesas imediatas relacionadas ao sepultamento, mas não oferece suporte financeiro a longo prazo.
Especialistas recomendam que as famílias verifiquem as coberturas de suas apólices para evitar duplicidade de gastos e que mantenham a documentação organizada, assegurando que os beneficiários estejam claramente definidos para facilitar o processo de recebimento dos valores.
São Paulo - A perda de um ente querido costuma impor às famílias uma sobrecarga emocional que coincide, quase invariavelmente, com decisões financeiras e burocráticas urgentes. Nesse momento, a falta de conhecimento sobre os contratos de proteção transforma-se num entrave crítico.
Embora muitos consumidores tratem o seguro de vida e a proteção funeral como produtos idênticos, as duas soluções possuem naturezas jurídicas, finalidades e dinâmicas operacionais distintas. Compreender o funcionamento de cada uma evita despesas em duplicado, desamparo financeiro e atrasos processuais.
Leia também
Como funciona o seguro de vida?
O seguro de vida tem como objetivo central a segurança financeira e a manutenção do padrão de vida dos dependentes ou do próprio titular. Trata-se de um contrato no qual a seguradora se compromete a pagar um capital segurado em dinheiro caso ocorra um sinistro coberto, como morte ou invalidez.
A quantia recebida não integra a herança para efeitos de partilha judicial nem responde por dívidas do falecido, sendo entregue aos beneficiários que o segurado indicou de forma livre. O titular pode designar qualquer pessoa, com ou sem vínculo de parentesco, respeitadas as vedações legais.
Contudo, a liquidação do seguro de vida não ocorre de imediato, a regulamentação estipula um prazo de até 30 dias após a entrega de todos os documentos exigidos para que a seguradora faça o pagamento, o que inviabiliza o uso deste capital para o custeio urgente do sepultamento.
O que é auxílio funeral?
Por outro lado, o seguro ou auxílio funeral destina-se unicamente a cobrir ou a providenciar as despesas imediatas da cerimônia de despedida. Em vez de pagar um capital para sustento futuro, este produto foca-se na execução prática: urna mortuária, taxas de cemitério ou cremação, documentação cartorária e transporte do corpo.
A grande vantagem reside no alívio operacional e orçamental nas primeiras horas após o falecimento. Todavia, o serviço encerra-se com o sepultamento. Em outras palavras: não deixa qualquer reserva financeira para a manutenção da casa ou dos filhos.
A forma de contratação da proteção funeral divide-se em duas modalidades que operam de maneiras opostas. Na assistência funeral, o benefício dá-se por meio de prestação de serviço: os parentes contactam a seguradora, que mobiliza a rede de prestadores autorizados para tratar de todas as etapas sem desembolso financeiro direto pela família, salvo itens adicionais não contratados.
Já no auxílio funeral, a lógica é o reembolso: a família escolhe e paga os fornecedores funerários de forma independente e apresenta depois as notas fiscais para recuperar os valores, sempre respeitando o limite máximo definido na apólice. Caso o valor gasto exceda o teto contratual, a diferença é integralmente assumida pelos familiares.
De olho no contrato
O advogado e sócio do escritório Akiyama Advogados Associados, Paulo Akiyama, ressalta que são contratos de naturezas diferentes.
Ele destaca alguns pontos de atenção. O primeiro é que muitas apólices de vida já embutem ‘auxílio funeral' ou 'assistência funeral' como cobertura adicional. O segurado paga por ela e morre sem que a família saiba que existia.
O segundo é a confusão entre as modalidades: assistência funeral é serviço, sem reembolso; auxílio funeral é reembolso, mediante nota fiscal. Ele alerta ainda que quem tem serviço em uma apólice e reembolso em outra não recebe duas vezes pela mesma despesa, porque o reembolso pressupõe gasto efetivo.
O terceiro ponto é observar os limites contratuais entre as modalidades. Akiyama alerta que manter contratos múltiplos com a mesma finalidade funerária não traz dupla compensação, servindo apenas para pagar mensalidades repetidas.
É frequente que o consumidor já conte com assistência funeral embutida na apólice de vida da empresa, em seguros bancários ou em vantagens de cartões de crédito. Essa sobreposição de proteções gera despesas desnecessárias ao longo dos anos.
Paulo Akiyama, advogado
O advogado especializado em Direito à Saúde e sócio do Rosenbaum Advogados, Leo Rosenbaum, reforça que conhecer a distinção entre os produtos, guardar as apólices acessíveis e alertar a família sobre a ordem dos contatos assegura que eles cumpram o seu papel protetor.
"Desta forma, a assistência funeral resolve de imediato a despedida com a dignidade necessária, enquanto o seguro de vida garante o amparo e a sustentabilidade dos dependentes no futuro", conclui Rosenbaum.
Como evitar problemas
Há ainda que se observar aspectos logísticos e restrições contratuais para evitar surpresas negativas se não forem verificados com antecedência.
A especialista em alavancagem patrimonial e financeira e CEO da Trust Planejamento Financeiro, Andréa Montagner, destaca as regras essenciais de planejamento e a postura correta que os familiares devem adotar perante as cláusulas para evitar problemas para fazer valer o contrato.
Primeira dica: nunca se deve avaliar um seguro exclusivamente pelo valor da mensalidade. O que define a qualidade da proteção é a combinação entre capital segurado, riscos efetivamente cobertos, exclusões e condições de acionamento.
O erro mais frequente é contratar imediatamente uma funerária particular sem antes consultar a central de assistência da seguradora, o que pode fazer perder o direito ao serviço ou ao reembolso.
Andréa Montagner, CEO da Trust Planejamento Financeiro
Outro ponto que exige prudência documental envolve o preenchimento de propostas de seguro e as exigências probatórias. O consumidor deve responder a todos os questionários de saúde com precisão sobre diagnósticos conhecidos.
Por outro lado, caso a empresa seguradora não tenha realizado exames médicos de admissão prévios e não consiga demonstrar conduta dolosa ou má-fé deliberada por parte do segurado, a recusa de pagamento de sinistro com base em doença pré-existente revela-se contrária ao entendimento da legislação e dos tribunais.
A organização prévia dos beneficiários também desempenha um papel importante na agilidade do pagamento. Quando a apólice não especifica os beneficiários nominais, o pagamento divide-se em 50% para o cônjuge ou companheiro não separado judicialmente e o restante para os herdeiros legais, exigindo alvarás judiciais, certidões e partilhas que podem arrastar a transferência do dinheiro durante meses.
Outro cuidado importante é evitar despesas adicionais sem confirmação da cobertura, como urnas especiais, ornamentação diferenciada ou traslado de longa distância. Algumas apólices limitam a quilometragem terrestre e cobram à parte o trajeto excedente, enquanto outras não incluem o transporte aéreo nem as despesas de conservação do corpo, como embalsamamento e tanatopraxia, que são exigidas por lei para deslocações interestaduais.
Caso a família contrate uma funerária por conta, Akyiama ressalta que são necessários alguns cuidados jurídicos e documentais. Ele orienta que a família confirme se possui auxílio funeral com reembolso ou apenas assistência funeral por rede credenciada.
Quando a contratação direta é permitida, é essencial manter:
- Contrato ou orçamento discriminando os serviços funerários.
- Nota fiscal emitida com identificação correta do contratante e dos serviços.
- Comprovantes de pagamento.
- Declaração ou certidão de óbito, conforme exigido.
- Documentos de identificação da pessoa responsável pelas despesas.
- Protocolos de atendimento e eventual autorização da seguradora.
Especial Finitude: precisamos falar sobre a (própria) morte
Comentários
Política de comentários
Este espaço visa ampliar o debate sobre o assunto abordado na notícia, democrática e respeitosamente. Não são aceitos comentários anônimos nem que firam leis e princípios éticos e morais ou que promovam atividades ilícitas ou criminosas. Assim, comentários caluniosos, difamatórios, preconceituosos, ofensivos, agressivos, que usam palavras de baixo calão, incitam a violência, exprimam discurso de ódio ou contenham links são sumariamente deletados.
Agora